সূচিপত্র
১. সংক্ষিপ্ত উত্তর
কর আপিল ট্রাইব্যুনালের (Taxes Appellate Tribunal) আদেশে সংক্ষুব্ধ হলেই সরাসরি আরেকটি সাধারণ আপিল হিসেবে হাইকোর্ট বিভাগে যাওয়া যায় না। আয়কর আইন, ২০২৩-এর ধারা ২৯৩ অনুযায়ী ট্রাইব্যুনালের আদেশ থেকে যদি কোনো “আইনগত প্রশ্ন” বা Question of Law সৃষ্টি হয়, তাহলে করদাতা অথবা কর কমিশনার বিষয়টি রেফারেন্স মামলা (Income Tax Reference) হিসেবে হাইকোর্ট বিভাগে নিতে পারেন।
বর্তমান আইনে সাধারণত ট্রাইব্যুনালের আদেশ পাওয়ার ৯০ দিনের মধ্যে রেফারেন্স করতে হয়। করদাতা আবেদনকারী হলে আবেদনের সঙ্গে ২,০০০ টাকা ফি এবং ট্রাইব্যুনালের আদেশের ভিত্তিতে নির্ধারিত কর ও করদাতার স্বীকৃত করদায়ের (admitted tax liability) পার্থক্যের ১০% পরিশোধ করতে হয়। এই ১০% হার ১ জুলাই ২০২৬ থেকে কার্যকর হয়েছে।
এক নজরে বর্তমান আইন
| বিষয় | বর্তমান বিধান |
|---|---|
| প্রধান আইন | আয়কর আইন, ২০২৩ |
| প্রধান ধারা | ধারা ২৯৩ |
| কোন আদেশের বিরুদ্ধে | কর আপিল ট্রাইব্যুনালের আদেশ |
| মামলার প্রকৃতি | আইনগত প্রশ্নে Reference |
| কারা করতে পারেন | করদাতা অথবা কর কমিশনার |
| সময়সীমা | ট্রাইব্যুনালের আদেশ প্রাপ্তির পর ৯০ দিন |
| আবেদন ফি | করদাতার ক্ষেত্রে ২,০০০ টাকা |
| বর্তমান Pre-deposit | করের পার্থক্যের ১০% |
| ১০% হার কার্যকর | ১ জুলাই ২০২৬ থেকে |
| আবেদন | ৩ প্রস্থে |
| স্বয়ংক্রিয় Stay আছে? | না |
| শুনানি | অন্তত ২ জন বিচারকের বেঞ্চ |
| পরবর্তী ধাপ | নির্দিষ্ট ক্ষেত্রে আপিল বিভাগ |
২. ট্রাইব্যুনাল থেকে হাইকোর্ট বিভাগ: প্রক্রিয়ার ধাপ
Income Tax Reference হলো আইনগত প্রশ্নকেন্দ্রিক একটি বিশেষ statutory proceeding। ট্রাইব্যুনালের আদেশ পাওয়ার পরপরই ৯০ দিনের সময়সীমা ধরে নথি ও কৌশল সাজানো উচিত।
ট্রাইব্যুনালের আদেশ গ্রহণ
আদেশ পাওয়ার প্রকৃত তারিখের প্রমাণ সংরক্ষণ করুন।
আইনগত প্রশ্ন নির্ধারণ
Factual disagreement থেকে legal error আলাদা করুন।
Statutory payment হিসাব
স্বীকৃত করদায়, ১০% payment ও ২,০০০ টাকা fee যাচাই করুন।
নথি প্রস্তুত
আবেদন ও সত্যায়িত কাগজপত্র ৩ প্রস্থে সাজান।
ফাইলিং ও প্রয়োজনীয় সুরক্ষা
সময়ের মধ্যে Reference এবং প্রয়োজন হলে আলাদা Stay Application করুন।
শুনানি ও consequential order
হাইকোর্ট বিভাগ আইনগত প্রশ্নের সিদ্ধান্ত দেয়; ট্রাইব্যুনাল তা বাস্তবায়ন করে।
Reference-এর পর হাইকোর্টে কী হয়?
ধারা ২৯৪ অনুযায়ী Reference মামলার শুনানি অন্তত দুইজন বিচারকের সমন্বয়ে গঠিত বেঞ্চে হবে।
সাধারণভাবে প্রক্রিয়াটি এভাবে বোঝা যায়:
Tribunal Order ↓ Question of Law চিহ্নিত করা ↓ ৯০ দিনের limitation হিসাব ↓ ২,০০০ টাকা fee + ১০% payment ↓ Reference Application ও certified documents প্রস্তুত ↓ High Court Division-এ filing ↓ প্রয়োজনে Stay Application ↓ Reference-এর শুনানি ↓ High Court-এর legal decision ↓ Judgment Tribunal-এ প্রেরণ ↓ Tribunal High Court-এর সিদ্ধান্ত অনুযায়ী consequential order প্রদান
ধারা ২৯৪(২) অনুযায়ী হাইকোর্ট বিভাগ আইনগত প্রশ্নের সিদ্ধান্ত ও তার কারণ উল্লেখ করে judgment প্রদান করবে এবং সেই judgment-এর কপি Tribunal-এ পাঠানো হবে। Tribunal তখন High Court-এর judgment-এর সঙ্গে সামঞ্জস্য রেখে প্রয়োজনীয় আদেশ দেবে।
বিবাদীর Written Reply
ধারা ২৯৩(৫) অনুযায়ী, hearing-এর তারিখের notice পাওয়ার পর respondent-কে hearing-এর অন্তত ৭ দিন আগে লিখিত জবাব দিতে হয়।
সেখানে বিশেষভাবে বলতে হয় যে applicant যে Question of Law তুলেছেন, সেটি Tribunal-এর order থেকে সত্যিই উদ্ভূত হয়েছে কি না।
এটি দেখায় যে Question of Law-এর যথাযথ formulation শুধুমাত্র drafting issue নয়; Reference-এর maintainability-এর ক্ষেত্রেও এটি অত্যন্ত গুরুত্বপূর্ণ।
৩. আইনগত ভিত্তি ও টেকসই Question of Law
প্রধান বিধান হলো আয়কর আইন, ২০২৩-এর ধারা ২৯৩। এর মাধ্যমে ট্রাইব্যুনালের আদেশ থেকে উদ্ভূত আইনগত প্রশ্ন হাইকোর্ট বিভাগে নেওয়া যায়; এটি পুরো মামলার factual rehearing নয়।
Income Tax Reference কী?
Income Tax Reference কোনো সাধারণ আপিল নয়।
আয়কর আইন, ২০২৩-এর ধারা ২৯৩ অনুযায়ী, কর আপিল ট্রাইব্যুনালের আদেশ থেকে উদ্ভূত কোনো আইনগত প্রশ্ন হাইকোর্ট বিভাগের সিদ্ধান্তের জন্য উপস্থাপন করাই হলো Income Tax Reference।
অর্থাৎ, হাইকোর্ট বিভাগ সাধারণভাবে পুরো কর নির্ধারণ পুনরায় শুরু থেকে বিচার করে না। প্রশ্নটি হতে হবে মূলত—
ট্রাইব্যুনাল আইনটি সঠিকভাবে ব্যাখ্যা বা প্রয়োগ করেছে কি না।
ধারা ২৯২ অনুযায়ী ট্রাইব্যুনালের সিদ্ধান্ত সাধারণত চূড়ান্ত হলেও ধারা ২৯৩-এর অধীনে আইনগত প্রশ্ন হাইকোর্ট বিভাগে নেওয়ার সুযোগ রাখা হয়েছে।
কোন ধরনের বিষয়ে হাইকোর্টে রেফারেন্স করা যায়?
শুধু এই কারণে রেফারেন্স করা যথেষ্ট নয় যে করদাতা ট্রাইব্যুনালের সিদ্ধান্তের সঙ্গে একমত নন।
একটি কার্যকর রেফারেন্সের জন্য ট্রাইব্যুনালের আদেশ থেকে প্রকৃত Question of Law সৃষ্টি হতে হবে।
উদাহরণস্বরূপ, প্রশ্ন উঠতে পারে যদি ট্রাইব্যুনাল—
- আইনের কোনো ধারা ভুলভাবে ব্যাখ্যা করে;
- প্রযোজ্য আইন প্রয়োগ না করে;
- ভুল statutory test প্রয়োগ করে;
- আইনে অনুমোদন নেই এমন কোনো বিষয়কে taxable income হিসেবে গণ্য করে;
- প্রযোজ্য exemption, deduction বা mandatory legal provision উপেক্ষা করে;
- প্রমাণিত বা স্বীকৃত facts-এর উপর ভুল আইনগত ফলাফল আরোপ করে; অথবা
- এমন সিদ্ধান্ত দেয় যেখানে গুরুত্বপূর্ণ প্রমাণ বা আইনগত নীতি সম্পূর্ণভাবে উপেক্ষিত হয়েছে এবং সেই ত্রুটিটি একটি আইনগত প্রশ্ন সৃষ্টি করে।
অন্যদিকে, শুধু কত টাকা ব্যয় হয়েছিল, কত বিক্রি হয়েছিল, কত কমিশন পাওয়া গিয়েছিল, কোনো প্রমাণ কতটা বিশ্বাসযোগ্য—এসব সাধারণত factual matter এবং সব ক্ষেত্রে সেগুলো রেফারেন্সের উপযুক্ত আইনগত প্রশ্ন হবে না।
কোন আইন প্রযোজ্য?
বর্তমানে প্রধানত নিম্নোক্ত ধারাগুলো গুরুত্বপূর্ণ:
| ধারা | বিষয় |
|---|---|
| ধারা ২৯১ | কর আপিল ট্রাইব্যুনালে আপিল |
| ধারা ২৯২ | ট্রাইব্যুনাল কর্তৃক আপিল নিষ্পত্তি |
| ধারা ২৯৩ | হাইকোর্ট বিভাগে Reference |
| ধারা ২৯৪ | হাইকোর্ট বিভাগের সিদ্ধান্ত |
| ধারা ২৯৫ | আপিল বিভাগে আপিল |
এই বিধানগুলো আয়কর আইন, ২০২৩-এর অংশ ২০-এর অধীনে রয়েছে।
পুরনো Income-tax Ordinance, 1984 রহিত হলেও, আয়কর আইন, ২০২৩-এর ধারা ৩৪৪-এর savings provision অনুযায়ী পুরনো আইনের অধীন প্রণীত কিছু বিধি ও আইনগত ব্যবস্থা নতুন আইনের সঙ্গে সামঞ্জস্যপূর্ণ হওয়া পর্যন্ত কার্যকর থাকতে পারে।
Reference মামলায় বিবাদী কে হবেন?
ধারা ২৯৩(৪) এ বিষয়টি সরাসরি নির্ধারণ করা হয়েছে।
করদাতা আবেদনকারী হলে কর কমিশনার বিবাদী।
অন্যদিকে—
কর কমিশনার আবেদনকারী হলে করদাতা বিবাদী।
অতএব করদাতা কর্তৃক করা একটি সাধারণ Income Tax Reference-এ সংশ্লিষ্ট Commissioner of Taxes-কে সঠিকভাবে respondent হিসেবে চিহ্নিত করা অত্যন্ত গুরুত্বপূর্ণ।
একটি শক্তিশালী “Question of Law” কীভাবে তৈরি হয়?
Income Tax Reference-এর সবচেয়ে গুরুত্বপূর্ণ অংশগুলোর একটি হলো Question of Law।
ভালো Question of Law সাধারণত তিনটি বিষয় পরিষ্কার করে:
প্রযোজ্য আইন কী → Tribunal কী করেছে → আইনগত ভুলটি কোথায়।
উদাহরণ:
অথবা—
তবে প্রতিটি মামলার Question of Law সেই মামলার facts, Tribunal order এবং applicable statutory provision অনুযায়ী আলাদাভাবে তৈরি করা প্রয়োজন।
Income Tax Reference এবং Writ Petition কি একই বিষয়?
না।
Income Tax Reference হলো আয়কর আইন, ২০২৩-এর ধারা ২৯৩ অনুযায়ী একটি specific statutory remedy, যেখানে Tribunal-এর order থেকে arising Question of Law হাইকোর্ট বিভাগে নেওয়া হয়।
অন্যদিকে Writ Petition হলো সংবিধানের Article 102-এর অধীনে constitutional jurisdiction।
সাধারণ tax assessment dispute statutory appellate mechanism অনুসরণ করে Tribunal পর্যন্ত গেলে, পরবর্তী পদক্ষেপ নির্ধারণের আগে ধারা ২৯৩-এর Reference remedy-এর scope বিবেচনা করা গুরুত্বপূর্ণ।
তবে jurisdictional illegality, lack of authority, violation of natural justice বা অন্য কোনো exceptional constitutional issue আছে কি না—তা প্রতিটি মামলার facts অনুযায়ী আলাদাভাবে মূল্যায়ন করতে হয়।
৪. ২০২৬ পরিবর্তন: ১০% প্রি-ডিপোজিট ও খরচ
Consolidated statute অনুযায়ী অর্থ আইন, ২০২৬-এর ধারা ১৪৫ দ্বারা ১০% হার, পুরনো higher tier বিলুপ্তি এবং সাবেক waiver provision বিলুপ্তি ১ জুলাই ২০২৬ থেকে কার্যকর হয়েছে।
২০২৬ সালের সবচেয়ে গুরুত্বপূর্ণ পরিবর্তন: ১০% Pre-deposit
Income Tax Reference-এর ক্ষেত্রে ২০২৬ সালের সবচেয়ে গুরুত্বপূর্ণ পরিবর্তন এসেছে অর্থ আইন, ২০২৬-এর মাধ্যমে।
১ জুলাই ২০২৬-এর আগে কী ছিল?
২০২৫ সালের Authentic English Text অনুযায়ী ধারা ২৯৩-এ—
- Tax demand ১০ লাখ টাকা পর্যন্ত হলে সংশ্লিষ্ট করের পার্থক্যের ১৫%; এবং
- Tax demand ১০ লাখ টাকার বেশি হলে সংশ্লিষ্ট করের পার্থক্যের ২৫%
পরিশোধের বিধান ছিল।
এছাড়া তখনকার ধারা ২৯৩(২) অনুযায়ী, আবেদন করা হলে জাতীয় রাজস্ব বোর্ড (NBR) ২,০০০ টাকার আবেদন ফি ছাড়া অন্য payment requirement modify বা waive করতে পারত।
১ জুলাই ২০২৬ থেকে কী হলো?
অর্থ আইন, ২০২৬-এর ধারা ১৪৫ দ্বারা—
- পুরনো ১৫% হার পরিবর্তন করা হয়েছে;
- ২৫%-এর আলাদা স্তর বিলুপ্ত করা হয়েছে; এবং
- NBR-এর waiver/modification সংক্রান্ত পুরনো উপ-ধারা (২) বিলুপ্ত করা হয়েছে।
বর্তমান আইনে করদাতাকে সংশ্লিষ্ট করের পার্থক্যের ১০% পরিশোধ করতে হয়। সরকারি BD Laws-এর consolidated text-এ এই পরিবর্তন ১ জুলাই ২০২৬ থেকে কার্যকর হিসেবে উল্লেখ আছে।
পুরনো আইন বনাম বর্তমান আইন
| বিষয় | ১ জুলাই ২০২৬-এর আগে | ১ জুলাই ২০২৬ থেকে বর্তমান আইন |
|---|---|---|
| Tax demand ১০ লাখ টাকা পর্যন্ত | ১৫% | ১০% |
| Tax demand ১০ লাখ টাকার বেশি | ২৫% | ১০% |
| বড় tax demand-এর জন্য বেশি হার | ছিল | নেই |
| NBR কর্তৃক payment modify/waive করার বিধান | ছিল | বিলুপ্ত |
| আবেদন ফি | ২,০০০ টাকা | ২,০০০ টাকা |
| সময়সীমা | ৯০ দিন | ৯০ দিন |
| Question of Law প্রয়োজন | হ্যাঁ | হ্যাঁ |
এই পরিবর্তনের ফলে বিশেষত বড় অঙ্কের tax dispute-এ হাইকোর্ট বিভাগে যাওয়ার জন্য প্রয়োজনীয় প্রাথমিক statutory payment অনেক ক্ষেত্রে উল্লেখযোগ্যভাবে কমেছে। তবে একইসঙ্গে পূর্বের NBR waiver-এর বিধানও আর বর্তমান ধারা ২৯৩-এ নেই।
“স্বীকৃত করদায়” বা Admitted Tax Liability কী?
১০% কত হবে তা বুঝতে স্বীকৃত করদায় জানা অত্যন্ত গুরুত্বপূর্ণ।
আয়কর আইন, ২০২৩-এর ধারা ২(৮৯ক) অনুযায়ী, “স্বীকৃত করদায়” বলতে করদাতার দাখিলকৃত return বা revised return-এর ভিত্তিতে, প্রযোজ্য ক্ষেত্রে ধারা ১৭৩, ১৭৪ বা ১৮১ অনুযায়ী পরিগণিত প্রদেয় আয়কর দায় বোঝায়।
অতএব হিসাবটি হবে—
ট্রাইব্যুনালের আদেশের ভিত্তিতে নির্ধারিত কর – স্বীকৃত করদায় = করের পার্থক্য
তারপর:
করের পার্থক্য × ১০% = রেফারেন্সের জন্য প্রয়োজনীয় statutory tax payment
এর সঙ্গে ২,০০০ টাকা আবেদন ফি আলাদাভাবে থাকবে।
Income Tax Reference করতে মোট কত টাকা লাগতে পারে?
“মামলার খরচ” বললে দুটি বিষয় আলাদা রাখা জরুরি।
প্রথমটি হলো আইন অনুযায়ী বাধ্যতামূলক statutory payment। দ্বিতীয়টি হলো আইনজীবীর professional fee এবং অন্যান্য বাস্তব filing expenses।
বাধ্যতামূলক statutory financial requirement
| খরচ | পরিমাণ |
|---|---|
| Reference Application Fee | ২,০০০ টাকা |
| Tax Pre-deposit | করের সংশ্লিষ্ট পার্থক্যের ১০% |
| আইনজীবীর ফি | আইন দ্বারা নির্দিষ্ট নয় |
| Certified Copy/Photocopy/Affidavit/অন্যান্য filing expense | প্রয়োজন অনুযায়ী পরিবর্তনশীল |
কয়েকটি সহজ উদাহরণ
| ট্রাইব্যুনাল-ভিত্তিক কর | স্বীকৃত করদায় | পার্থক্য | ১০% Payment | ফি | মোট ন্যূনতম statutory outlay |
|---|---|---|---|---|---|
| ৮,০০,০০০ | ২,০০,০০০ | ৬,০০,০০০ | ৬০,০০০ | ২,০০০ | ৬২,০০০ টাকা |
| ২০,০০,০০০ | ৫,০০,০০০ | ১৫,০০,০০০ | ১,৫০,০০০ | ২,০০০ | ১,৫২,০০০ টাকা |
| ৫০,০০,০০০ | ১০,০০,০০০ | ৪০,০০,০০০ | ৪,০০,০০০ | ২,০০০ | ৪,০২,০০০ টাকা |
| ১,০০,০০,০০০ | ৪০,০০,০০০ | ৬০,০০,০০০ | ৬,০০,০০০ | ২,০০০ | ৬,০২,০০০ টাকা |
গুরুত্বপূর্ণ: উপরের অঙ্কগুলো lawyer's professional fee, certified copy, affidavit, photocopy এবং অন্যান্য incidental filing expense অন্তর্ভুক্ত করে না।
ধারা ২৯৩ অনুযায়ী বর্তমান statutory requirement হলো ২,০০০ টাকা ফি এবং সংশ্লিষ্ট করের পার্থক্যের ১০% payment।
২০২৬ সালের পরিবর্তনে বাস্তবে কতটা খরচ কমতে পারে?
ধরা যাক—
- ট্রাইব্যুনালের আদেশের ভিত্তিতে নির্ধারিত কর = ৫০ লাখ টাকা
- স্বীকৃত করদায় = ১০ লাখ টাকা
তাহলে পার্থক্য:
৫০ লাখ – ১০ লাখ = ৪০ লাখ টাকা
বর্তমান আইনে:
৪০ লাখ × ১০% = ৪ লাখ টাকা
যদি পুরনো ২৫% rate প্রযোজ্য হতো:
৪০ লাখ × ২৫% = ১০ লাখ টাকা
অর্থাৎ এই উদাহরণে statutory pre-deposit:
পুরনো হিসাবে: ১০ লাখ টাকা বর্তমান হিসাবে: ৪ লাখ টাকা
পার্থক্য: ৬ লাখ টাকা।
এটি বোঝায় কেন Finance Act, 2026-এর পরিবর্তন high-value tax disputes-এর ক্ষেত্রে গুরুত্বপূর্ণ।
৫. সময়সীমা, প্রয়োজনীয় কাগজপত্র ও ফাইলিং
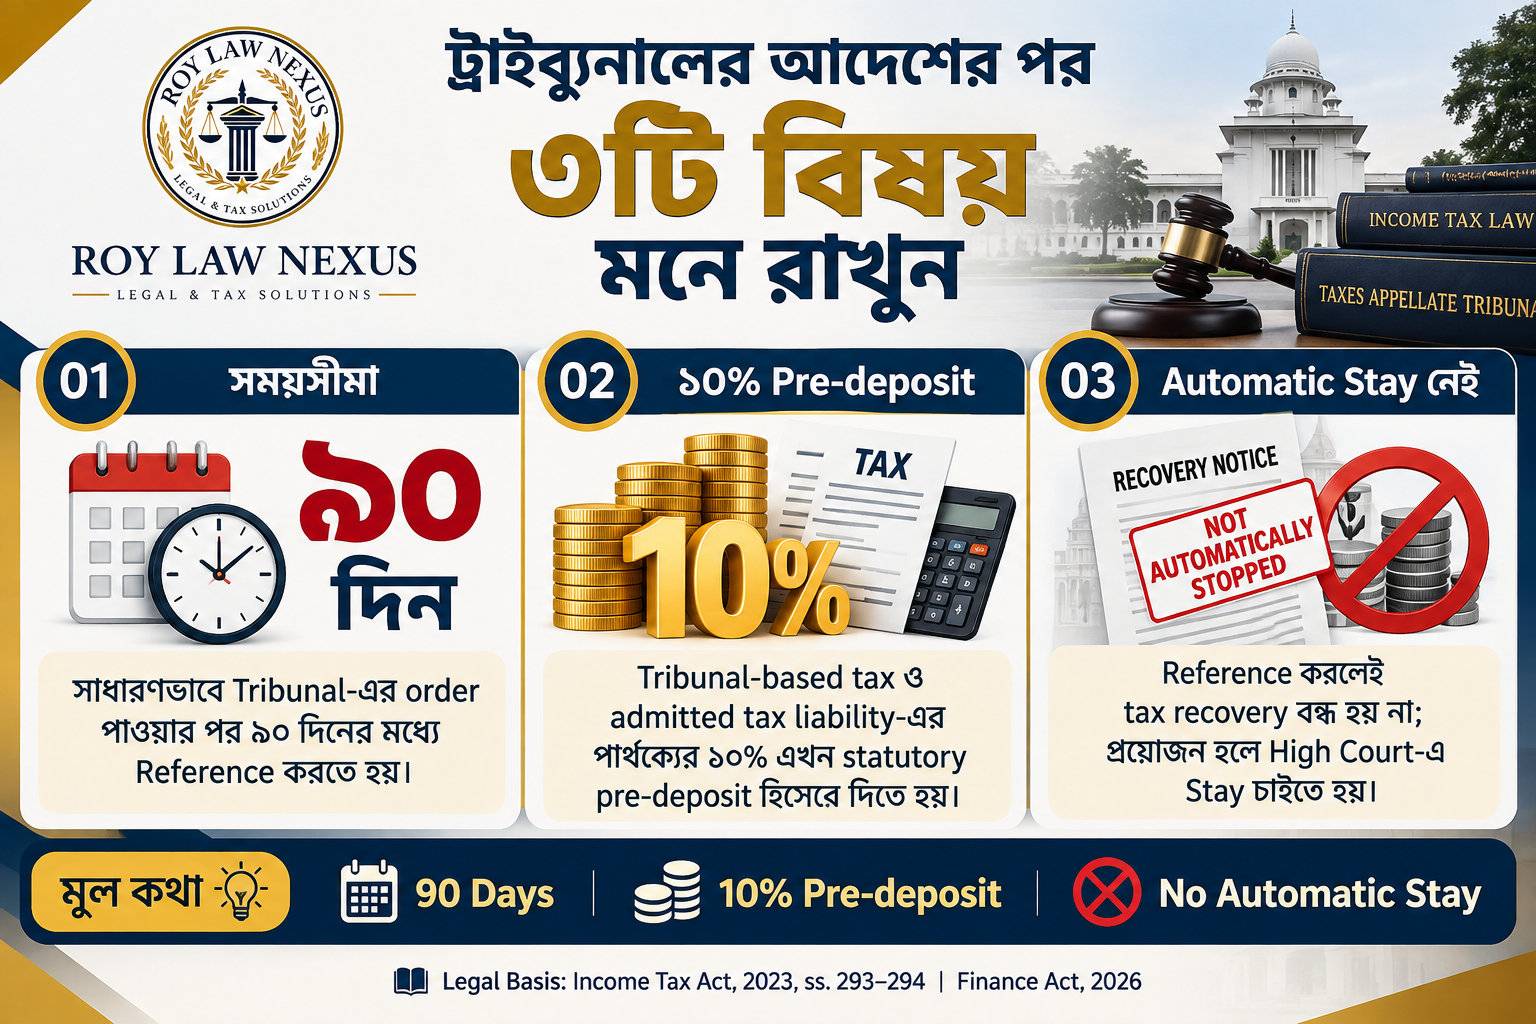
ধারা ২৯৩ অনুযায়ী Tribunal order প্রাপ্তির পর সাধারণত ৯০ দিনের মধ্যে আবেদন করতে হয়; Limitation Act, 1908-এর section 5 প্রযোজ্য এবং আবেদনসহ নির্দিষ্ট certified records তিন প্রস্থে দিতে হয়।
Reference করার সময়সীমা কত?
ধারা ২৯৩(১) অনুযায়ী, আপিল ট্রাইব্যুনালের আদেশ পাওয়ার তারিখ থেকে পরবর্তী ৯০ দিনের মধ্যে Reference Application করতে হয়।
এখানে Tribunal order-এর তারিখের চেয়ে অনেক ক্ষেত্রে order receipt বা communication-এর তারিখ বিশেষভাবে গুরুত্বপূর্ণ।
তাই ট্রাইব্যুনালের আদেশ পাওয়ার সঙ্গে সঙ্গেই—
কবে order received হয়েছে তার documentary proof সংরক্ষণ করা উচিত।
৯০ দিন পার হয়ে গেলে কি Reference করা যাবে?
আইন এ বিষয়ে কিছু সুযোগ রেখেছে।
ধারা ২৯৩(৭) স্পষ্টভাবে বলেছে যে Reference Application-এর ক্ষেত্রে Limitation Act, 1908-এর section 5 প্রযোজ্য হবে।
অর্থাৎ ৯০ দিন পার হয়ে গেলে উপযুক্ত ক্ষেত্রে delay condonation বা তামাদি মওকুফের আবেদন করা যেতে পারে।
তবে শুধু দেরি হয়েছে বলেই delay condone হবে এমন নয়। বিলম্বের জন্য আদালতের কাছে sufficient cause বা গ্রহণযোগ্য কারণ দেখাতে হবে।
সুতরাং বাস্তব ক্ষেত্রে ৯০ দিনের মধ্যে Reference করা সবসময় নিরাপদ।
কী কী কাগজপত্র প্রয়োজন?
ধারা ২৯৩(৩) অনুযায়ী Reference Application ৩ প্রস্থে করতে হয় এবং নির্দিষ্ট দলিল সংযুক্ত করতে হয়।
| প্রয়োজনীয় দলিল | কী লাগবে |
|---|---|
| Reference Application | ৩ প্রস্থ |
| যে Tribunal order থেকে প্রশ্নের সৃষ্টি হয়েছে | ৩টি সত্যায়িত কপি |
| Tribunal-এর আগে challenge করা সংশ্লিষ্ট tax/appellate order | ৩টি সত্যায়িত কপি |
| Question of Law-এর সঙ্গে সম্পর্কিত relevant documents | ৩টি সত্যায়িত কপি |
| ২,০০০ টাকা fee-এর প্রমাণ | প্রয়োজন |
| ১০% statutory payment-এর প্রমাণ | করদাতার ক্ষেত্রে প্রয়োজন |
| Delay Condonation Application | ৯০ দিন অতিক্রম করলে |
| Stay Application | recovery বন্ধ রাখার প্রয়োজন হলে |
ধারা ২৯৩(৩)(গ) বিশেষভাবে গুরুত্বপূর্ণ। আইনগত প্রশ্নের সঙ্গে সম্পর্কিত যেসব document Reference-এ ব্যবহার করা হবে, সেগুলো সাধারণত আগের tax proceeding বা Tribunal proceeding-এ দাখিলকৃত record-এর অংশ হওয়া উচিত।
৬. স্টে, শুনানি, রায় ও পরবর্তী প্রতিকার
Reference দায়ের করলেই tax recovery স্বয়ংক্রিয়ভাবে স্থগিত হয় না। Recovery-এর ঝুঁকি থাকলে দ্রুত পৃথক Stay Application বিবেচনা করা উচিত। হাইকোর্ট বিভাগ মামলা appeal-এর উপযুক্ত বলে certify করলে তবেই ধারা ২৯৫ অনুযায়ী আপিল বিভাগে যাওয়ার statutory route সৃষ্টি হয়।
Reference করলেই কি কর আদায় বন্ধ হয়ে যাবে?
না।
এটি করদাতাদের জন্য সবচেয়ে গুরুত্বপূর্ণ practical issue-গুলোর একটি।
আয়কর আইন, ২০২৩-এর ধারা ২৯৪(৪) অনুযায়ী, শুধু হাইকোর্ট বিভাগে Reference করার কারণে tax recovery স্বয়ংক্রিয়ভাবে বন্ধ হয় না।
আইন স্পষ্টভাবে বলে, হাইকোর্ট বিভাগ কর আদায়ের উপর Stay না দিলে assessment-এর ভিত্তিতে কর পরিশোধযোগ্য থাকবে।
অতএব:
Reference Filed ≠ Automatic Stay
যদি demand recovery, bank account attachment বা অন্য recovery action-এর বাস্তব ঝুঁকি থাকে, তাহলে প্রয়োজন অনুযায়ী আলাদা Stay Application করার বিষয়টি দ্রুত বিবেচনা করা উচিত।
হাইকোর্টের রায়ের পর কি Appellate Division-এ যাওয়া যায়?
হ্যাঁ, তবে প্রতিটি Reference judgment-এর বিরুদ্ধে স্বয়ংক্রিয়ভাবে Appellate Division-এ appeal করার ব্যবস্থা নেই।
ধারা ২৯৫ অনুযায়ী, হাইকোর্ট বিভাগ যদি কোনো judgment-কে Appellate Division-এ appeal করার উপযুক্ত মামলা হিসেবে certify করে, তখন সেই judgment-এর বিরুদ্ধে appeal করা যায়।
সুতরাং সাধারণ statutory litigation route হতে পারে:
Assessment → First Appeal → Taxes Appellate Tribunal → High Court Division Reference → Appellate Division, যেখানে আইনগতভাবে প্রযোজ্য
২০২৬ সালের আরেকটি গুরুত্বপূর্ণ পরিবর্তন: Tribunal Order-এর পর ADR
Finance Act, 2026-এর পর কর বিরোধে Alternative Dispute Resolution বা ADR-এর ক্ষেত্রও বিস্তৃত হয়েছে।
বর্তমান ধারা ২৯৭ ও ২৯৮-এ Tribunal-এ pending dispute-এর পাশাপাশি Tribunal-এর order পরবর্তী পর্যায়ের বিরোধও, প্রযোজ্য eligibility, conditions এবং statutory procedure সাপেক্ষে ADR-এ নেওয়ার সুযোগ রাখা হয়েছে।
কোনো dispute Supreme Court-এর কোনো বিভাগে ইতোমধ্যে pending থাকলে ADR application করার আগে Court-এর permission প্রয়োজন। আবার কোনো বিরোধ নিয়ে writ petition করা হয়ে থাকলে সেই dispute ADR-এর মাধ্যমে নিষ্পত্তি করা যাবে না।
তাই Tribunal-এর adverse order পাওয়ার পর প্রতিটি ক্ষেত্রে সরাসরি Reference-ই একমাত্র strategic option ধরে নেওয়া উচিত নয়।
মামলার ধরন অনুযায়ী পরীক্ষা করা প্রয়োজন—
Reference উপযুক্ত, নাকি ADR-এর সুযোগ আইনগত ও বাণিজ্যিকভাবে বেশি কার্যকর।
৭. সাম্প্রতিক হাইকোর্ট বিভাগের নির্দেশনা
বাংলাদেশ সুপ্রীম কোর্টের সাম্প্রতিক প্রকাশিত রায়গুলো factual disagreement ও প্রকৃত Question of Law-এর পার্থক্য স্পষ্ট করে। এসব রায় jurisdictional principle বোঝার জন্য প্রাসঙ্গিক; বর্তমান ১০% হারের উৎস নয়।
সাম্প্রতিক High Court Division-এর মামলাগুলো কী বলছে?
২০২৬ সালের সেপ্টেম্বরে প্রকাশিত কয়েকটি Income Tax Reference judgment থেকে একটি গুরুত্বপূর্ণ ধারাবাহিকতা দেখা যায়:
সাধারণ factual finding-এর পরিবর্তে genuine legal issue থাকলেই Reference jurisdiction বেশি প্রাসঙ্গিক হয়।
Zen International Limited v Commissioner of Taxes
Income Tax Reference Nos. 303/2018 and 304/2018
হাইকোর্ট বিভাগ expense disallowance-এর মতো বিষয়কে সাধারণত factual matter হিসেবে দেখেছে। তবে verifiable evidence থাকা সত্ত্বেও commission receipt-এর estimation-এর ক্ষেত্রে Tribunal যথাযথ judicial consideration করেছে কি না, সেটি আলাদাভাবে পরীক্ষা করেছে।
Hatil Complex Limited v Commissioner of Taxes
Income Tax Reference No. 48/2018 and 02/2023
আদালত উল্লেখ করে যে Chartered Accountant কর্তৃক financial statement certification করা হলেও তা specific financial claim-এর supporting primary and verifiable evidence উপস্থাপনের প্রয়োজনীয়তা দূর করে না। Expense disallowance ও sales estimation-কে মূলত factual matter হিসেবে দেখা হয়েছে।
Alltex Industries Limited v Commissioner of Taxes
Income Tax Reference No. 258/2015
Expense disallowance এবং gross profit estimation-এর মতো বিষয়কে আদালত factual matter হিসেবে বিবেচনা করেছে এবং Tribunal-এর factual finding সাধারণভাবে পুনরায় খোলার প্রয়োজন দেখেনি।
Commissioner of Taxes v Confidence Cement Ltd.
Income Tax Reference Nos. 123/2019, 124/2019 and 125/2019
এখানে হাইকোর্ট বিভাগ TDS ও পুরনো Income Tax Ordinance-এর section 82C-এর application-এর মতো statutory interpretation প্রশ্ন বিবেচনা করেছে; অন্যদিকে expense disallowance ও estimated sales-এর মতো factual findings আলাদাভাবে দেখেছে।
এই মামলাগুলোর practical lesson
এই সিদ্ধান্তগুলো মূলত পুরনো Income-tax Ordinance, 1984-এর অধীনে সৃষ্ট বিরোধ নিয়ে। তাই এগুলোকে বর্তমান ১০% pre-deposit-এর উৎস হিসেবে ব্যবহার করা যাবে না।
তবে Question of Fact এবং Question of Law-এর পার্থক্য বোঝার ক্ষেত্রে এগুলো গুরুত্বপূর্ণ সাম্প্রতিক judicial guidance।
৮. ফাইলিং-পূর্ব চেকলিস্ট
Reference করার আগে Practical Checklist
একটি Income Tax Reference প্রস্তুতের আগে অন্তত নিম্নোক্ত বিষয়গুলো যাচাই করা উচিত:
- Taxes Appellate Tribunal-এর certified order;
- Tribunal order পাওয়ার সঠিক তারিখ;
- Assessment year/Tax year;
- DCT-এর assessment order;
- First appellate order;
- Tribunal appeal-এর grounds;
- Tribunal-এ দাখিলকৃত written submission;
- Return/Revised Return;
- স্বীকৃত করদায়ের calculation;
- Tribunal order-এর ভিত্তিতে determined tax;
- ১০% payment-এর সঠিক calculation;
- payment challan/proof;
- ২,০০০ টাকা application fee;
- যথাযথ Question of Law;
- প্রয়োজনীয় certified documents;
- ৯০ দিন পার হলে Delay Condonation Application; এবং
- recovery risk থাকলে Stay Application।
৯. Roy Law Nexus যেভাবে সহায়তা করতে পারে
Tribunal order-এর প্রাথমিক review থেকে filing, stay strategy ও hearing record পর্যন্ত Roy Law Nexus সমন্বিত tax-litigation সহায়তা প্রদান করে।
Tribunal order পর্যালোচনা
Tribunal order, assessment record ও limitation date যাচাই করে টেকসই Question of Law আছে কি না মূল্যায়ন।
Question of Law drafting
Tribunal-এর finding এবং প্রযোজ্য statutory provision-এর সঙ্গে সংযুক্ত করে নির্ভুল আইনগত প্রশ্ন প্রণয়ন।
Payment ও filing audit
স্বীকৃত করদায়, ১০% statutory payment, ২,০০০ টাকা fee, certified copy এবং triplicate set যাচাই।
Reference ও Stay Application
Reference Application, affidavit, প্রয়োজনে delay-condonation এবং recovery risk থাকলে পৃথক Stay Application প্রস্তুত।
Representation ও কৌশল
Written submission, hearing preparation, ADR assessment এবং আইনগতভাবে প্রযোজ্য পরবর্তী কার্যধারায় সহায়তা।
১০. সাধারণ প্রশ্ন ও উত্তর
কর আপিল ট্রাইব্যুনালের আদেশের বিরুদ্ধে কি হাইকোর্টে যাওয়া যায়?
হ্যাঁ। তবে সাধারণ appeal হিসেবে নয়। আয়কর আইন, ২০২৩-এর ধারা ২৯৩ অনুযায়ী Tribunal-এর order থেকে Question of Law সৃষ্টি হলে Income Tax Reference করা যায়।
কত দিনের মধ্যে Reference করতে হয়?
সাধারণভাবে Tribunal order পাওয়ার পর ৯০ দিনের মধ্যে।
৯০ দিন পার হলে কি আর মামলা করা যাবে না?
ধারা ২৯৩(৭) অনুযায়ী Limitation Act, 1908-এর section 5 প্রযোজ্য। তাই sufficient cause থাকলে delay condonation চাওয়া যেতে পারে।
Reference করতে কত শতাংশ কর দিতে হয়?
১ জুলাই ২০২৬ থেকে সংশ্লিষ্ট করের পার্থক্যের ১০%।
১০% কীসের উপর হিসাব হবে?
Tribunal order-এর ভিত্তিতে নির্ধারিত কর থেকে taxpayer-এর স্বীকৃত করদায় বাদ দেওয়ার পর যে পার্থক্য থাকে, তার ১০%।
২,০০০ টাকা কি ১০%-এর মধ্যে অন্তর্ভুক্ত?
না। করদাতার ক্ষেত্রে ২,০০০ টাকা application fee আলাদা, এবং ১০% statutory tax payment আলাদা।
NBR কি এখন ১০% payment waive করতে পারে?
Finance Act, 2026-এর আগে section 293(2)-এ payment modify বা waive করার express power ছিল। কিন্তু ১ জুলাই ২০২৬ থেকে সেই উপ-ধারা বিলুপ্ত হয়েছে। বর্তমান section 293-এ সমতুল্য express waiver provision নেই।
Reference করলেই কি tax recovery বন্ধ হবে?
না। Automatic Stay নেই। হাইকোর্ট বিভাগ Stay প্রদান না করলে tax payable থাকবে।
Reference কয় সেট করতে হয়?
আইন অনুযায়ী আবেদন ৩ প্রস্থে করতে হয় এবং নির্ধারিত documents-এরও তিনটি certified copy প্রয়োজন।
করদাতা Reference করলে respondent কে হবেন?
সংশ্লিষ্ট Commissioner of Taxes।
কতজন বিচারক Reference শুনবেন?
ধারা ২৯৪ অনুযায়ী অন্তত ২ জন বিচারকের সমন্বয়ে গঠিত বেঞ্চ।
সব factual dispute কি Reference করা যায়?
সাধারণত না। Recent High Court Division decisions-এ expense disallowance, sales estimation বা gross profit estimation-এর মতো সাধারণ factual matters এবং genuine legal questions-এর মধ্যে স্পষ্ট পার্থক্য করা হয়েছে।
১১. প্রধান আইনগত উৎস
আয়কর আইন, ২০২৩ — ধারা ২৯৩
সময়, fee, ১০% payment, triplicate records, parties ও written reply-এর বর্তমান বিধান।
আয়কর আইন, ২০২৩ — consolidated text
ধারা ২৯১–২৯৫, limitation, স্বীকৃত করদায় ও ADR framework।
অর্থ আইন, ২০২৬
NBR-এর সরকারি কপি; ধারা ১৪৫–১৪৭-এ প্রাসঙ্গিক ২০২৬ amendment রয়েছে।
NBR Income Tax Acts
আয়কর আইন, ২০২৩ এবং Authentic English Text-এর সরকারি access point।
বাংলাদেশ সুপ্রীম কোর্টের রায়
উল্লিখিত Income Tax Reference সিদ্ধান্তের সরকারি judgment database।
১২. উপসংহার
কর আপিল ট্রাইব্যুনালের আদেশের পর হাইকোর্ট বিভাগে Income Tax Reference বাংলাদেশের tax litigation framework-এর একটি গুরুত্বপূর্ণ statutory remedy।
তবে এটি Tribunal-এর সিদ্ধান্তের বিরুদ্ধে আরেকটি সাধারণ appeal নয়। Reference সফলভাবে পরিচালনার মূল ভিত্তি হলো Tribunal-এর order থেকে একটি সুস্পষ্ট এবং টেকসই Question of Law চিহ্নিত করা।
২০২৬ সালের Finance Act এই ব্যবস্থায় একটি গুরুত্বপূর্ণ আর্থিক পরিবর্তন এনেছে। ১ জুলাই ২০২৬ থেকে পূর্বের ১৫% ও ২৫% pre-deposit structure-এর পরিবর্তে uniform ১০% payment চালু হয়েছে। একইসঙ্গে NBR-এর পুরনো statutory waiver/modification provision বিলুপ্ত হয়েছে।
Tribunal-এর adverse order পাওয়ার পর করদাতার জন্য বিশেষভাবে চারটি বিষয় দ্রুত যাচাই করা জরুরি:
৯০ দিনের limitation, ১০% statutory payment-এর সঠিক calculation, প্রকৃত Question of Law-এর অস্তিত্ব এবং tax recovery ঠেকাতে Stay প্রয়োজন কি না।
সাম্প্রতিক High Court Division-এর সিদ্ধান্তগুলোও দেখায় যে Tribunal-এর সাধারণ factual findings পুনর্বিবেচনার চেয়ে statutory interpretation, ভুল legal test, আইনগত ক্ষমতার অভাব বা অন্য identifiable error of law-এর ক্ষেত্রে Reference jurisdiction বেশি প্রাসঙ্গিক।
এছাড়া Finance Act, 2026-এর পর Tribunal order-এর পরবর্তী পর্যায়েও নির্দিষ্ট শর্তে ADR-এর সুযোগ থাকায় প্রতিটি tax dispute-এ মামলা করার আগে available statutory remedies তুলনামূলকভাবে মূল্যায়ন করা বাঞ্ছনীয়।
লেখক পরিচিতি
স্বদীপ রায় সজীব
এডভোকেট, বাংলাদেশ সুপ্রীম কোর্ট
সদস্য, ঢাকা বার অ্যাসোসিয়েশন ও ঢাকা ট্যাক্স বার অ্যাসোসিয়েশন
আইনি ঘোষণা: এই নিবন্ধটি ৩০ সেপ্টেম্বর ২০২৬ পর্যন্ত পর্যালোচিত প্রাথমিক সরকারি উৎসের ভিত্তিতে সাধারণ আইনগত তথ্য প্রদান করে। Maintainability, limitation, transitional issue, statutory payment ও stay-এর অধিকার নির্দিষ্ট মামলার নথি ও procedural history-এর উপর নির্ভর করে। এটি নির্দিষ্ট tax dispute-এর পেশাগত পরামর্শের বিকল্প নয় এবং এটি পড়ার মাধ্যমে আইনজীবী-মক্কেল সম্পর্ক সৃষ্টি হয় না।