সূচিপত্র
১. সংক্ষিপ্ত উত্তর
চাকরি হতে আয় শুধু মূল বেতন নয়। বেতন, ভাতা, বোনাস, ওভারটাইম, কমিশন, বকেয়া বেতন, বাসস্থান, গাড়ির সুবিধা, employee share এবং চাকরিসংশ্লিষ্ট অন্যান্য অর্থ বা সুবিধা বিবেচনা করে সঠিক আইনগত exclusion বা exemption প্রয়োগ করতে হয়।
| প্রশ্ন | ব্যবহারিক উত্তর |
|---|---|
| শুধু Basic Salary কি করযোগ্য? | না। সম্পূর্ণ remuneration ও benefit package যাচাই করতে হবে। |
| সব allowance কি tax-free? | না। নির্দিষ্ট exemption বা statutory exclusion থাকতে হবে। |
| সব Government-owned প্রতিষ্ঠানে Government Pay Order treatment হবে? | না। কর্মচারীর ওপর আইনগতভাবে কোন Pay Order প্রযোজ্য তা যাচাই করতে হবে। |
| Salary TDS হলে income report করতে হবে না? | এ ধারণা ভুল। আয় দেখিয়ে tax credit reconcile করতে হবে। |
২. চাকরি হতে আয়: হিসাব ও e-Return প্রক্রিয়া
e-Return-এ বেতনের তথ্য দেওয়ার আগে এই ক্রম অনুসরণ করুন। এতে classification, valuation, exemption ও tax credit সঠিক ধারাবাহিকতায় থাকে।
চাকরির সম্পর্ক নিশ্চিত করুন
Employment income ও independent professional/business income আলাদা করুন।
প্রযোজ্য আইনগত regime ঠিক করুন
Specified Government Pay Order/SRO প্রযোজ্য কি না যাচাই করুন।
সব receipt ও benefit সংগ্রহ করুন
Salary, allowance, bonus, arrear ও non-cash benefit অন্তর্ভুক্ত করুন।
নির্দিষ্ট statutory exclusion প্রয়োগ করুন
ধারা ৩২-এর শর্ত পূরণ হলে তবেই বর্জন করুন।
Benefit ও employee share মূল্যায়ন করুন
Accommodation, vehicle ও ESOP-এ ধারা ৩৩–৩৪ প্রয়োগ করুন।
একটি exemption regime প্রয়োগ করুন
Pay Order/SRO অথবা general Sixth Schedule—দুটো একসঙ্গে নয়।
e-Return type ও TDS মিলান
Certificate, salary record এবং source-tax credit reconcile করুন।
৩. চাকরি হতে আয়ের অন্তর্ভুক্ত বিষয় ও আইনগত বর্জন
আয়কর আইন, ২০২৩-এর ধারা ৩২ অনুযায়ী চাকরি হতে প্রাপ্ত আর্থিক প্রাপ্তি, বেতন ও সুবিধা, employee-share income, কর অনারোপিত বকেয়া বেতন এবং অতীত বা ভবিষ্যৎ নিয়োগকর্তার নির্দিষ্ট অর্থ বা সুবিধা চাকরি হতে আয়ের অন্তর্ভুক্ত।
সাধারণ receipt ও benefit
| বিষয় | সাধারণ treatment |
|---|---|
| মূল বেতন, মজুরি ও পারিশ্রমিক | চাকরি হতে আয় |
| ভাতা, ছুটি ভাতা ও leave encashment | নির্দিষ্ট exclusion/exemption না থাকলে চাকরি হতে আয় |
| Bonus, commission, fees ও overtime | চাকরি হতে আয় |
| Advance salary ও untaxed arrear | চাকরি হতে আয় |
| Employer-provided accommodation বা vehicle | ধারা ৩৩ অনুযায়ী মূল্য নির্ধারণ |
| Employee share বা share right | ধারা ৩৪ প্রযোজ্য |
| Termination বা contract-change compensation | চাকরি হতে আয় হতে পারে |
নির্দিষ্ট statutory exclusion
- Shareholder-director নন—এমন কর্মচারীর নির্দিষ্ট qualifying medical treatment payment।
- চাকরির দায়িত্ব পালনের জন্য পাওয়া এবং সম্পূর্ণরূপে ও কেবল সেই কাজে ব্যয়িত travel, conveyance ও daily allowance।
- বর্তমান ২০২৬ বিধান অনুযায়ী qualifying employer-paid group-insurance premium ও group-insurance medical reimbursement।
Employment income নাকি professional income?
নিয়োগকর্তার নিয়ন্ত্রণে বেতনভোগী ব্যক্তি সাধারণত employment income অর্জন করেন। Independent advocate, doctor, engineer বা consultant সাধারণত business/professional income বিবেচনা করেন। Payment voucher-এর label-এর চেয়ে বাস্তব আইনগত সম্পর্ক বেশি গুরুত্বপূর্ণ।
৪. Government Pay Order ও অন্যান্য কর্মচারীর পার্থক্য
NBR-এর আয়কর নির্দেশিকা ২০২৬–২৭ specified Government Pay Order কর্মচারী এবং এই framework-এর বাইরের কর্মচারীকে আলাদাভাবে বিবেচনা করেছে।
মূল পার্থক্য
| বিষয় | Government Pay Order-covered | অন্যান্য কর্মচারী |
|---|---|---|
| Exemption basis | Applicable Pay Order/SRO | General Sixth Schedule rule |
| Basic salary ও festival bonus | SRO 225 framework-এ taxable | Gross employment income-এর অংশ |
| Specified allowance | Applicable Pay Order-এ থাকলে exempt হতে পারে | আলাদা exclusion না থাকলে অন্তর্ভুক্ত |
| General employment exemption | SRO 225 exemption নিলে প্রযোজ্য নয় | Employment income-এর ১/৩ বা ৫,০০,০০০ টাকা—যেটি কম |
NBR official example: Government Pay Order employee
Rupali Bank-এর একজন কর্মকর্তার উদাহরণে applicable Pay Order অনুযায়ী house rent, medical ও Bangla New Year allowance exempt। Basic salary ৪,২৬,০০০ টাকা, festival bonus ৭১,০০০ টাকা এবং incentive bonus ১,০৬,৫০০ টাকা মিলিয়ে taxable employment income ৬,০৩,৫০০ টাকা। এরপর আবার ১/৩ বা ৫ লাখ টাকা বাদ দেওয়া হয়নি।
NBR official example: private-sector employee
NBR-এর private-sector example-এ salary, bonus, allowance ও ১,৫০০ cc গাড়ির benefit মিলিয়ে gross employment income ১২,৯৩,০০০ টাকা। এর ১/৩ হলো ৪,৩১,০০০ টাকা, যা ৫,০০,০০০ টাকার চেয়ে কম। তাই taxable employment income ৮,৬২,০০০ টাকা।
৫. Perquisite, ESOP, তহবিল ও হিসাবের উদাহরণ
Cash payment না হলেও employment income হতে পারে। Exemption হিসাবের আগে benefit, right ও fund arrangement-এর সঠিক classification প্রয়োজন।
Accommodation ও motor-car benefit
Employer-provided accommodation-এর ক্ষেত্রে ধারা ৩৩ সাধারণভাবে annual value ব্যবহার করে; concessional rent হলে employee-এর প্রকৃত rent contribution বাদ যায়।
| Employer-provided vehicle | মাসিক statutory value | ১২ মাসের value |
|---|---|---|
| ১,৫০০ cc পর্যন্ত | ১৫,০০০ টাকা | ১,৮০,০০০ টাকা |
| ১,৫০০ cc-এর বেশি থেকে ২,০০০ cc | ২০,০০০ টাকা | ২,৪০,০০০ টাকা |
| ২,০০০ cc-এর বেশি থেকে ২,৫০০ cc | ৩০,০০০ টাকা | ৩,৬০,০০০ টাকা |
| ২,৫০০ cc-এর বেশি | ৫০,০০০ টাকা | ৬,০০,০০০ টাকা |
Employee share ও ESOP
Share-acquisition right এবং নির্দিষ্ট trustee arrangement-ও ধারা ৩৪-এর আওতায় আসতে পারে। Cash না পেলেও equity compensation review করা প্রয়োজন।
Provident fund, gratuity ও pension
কোনো receipt-এর নাম PF, gratuity বা pension হলেই তা tax-free নয়। Fund recognised/approved কি না, contribution কার, final receipt-এর nature এবং Sixth Schedule provision যাচাই করতে হবে।
৬. e-Return-এর চারটি Salary Option
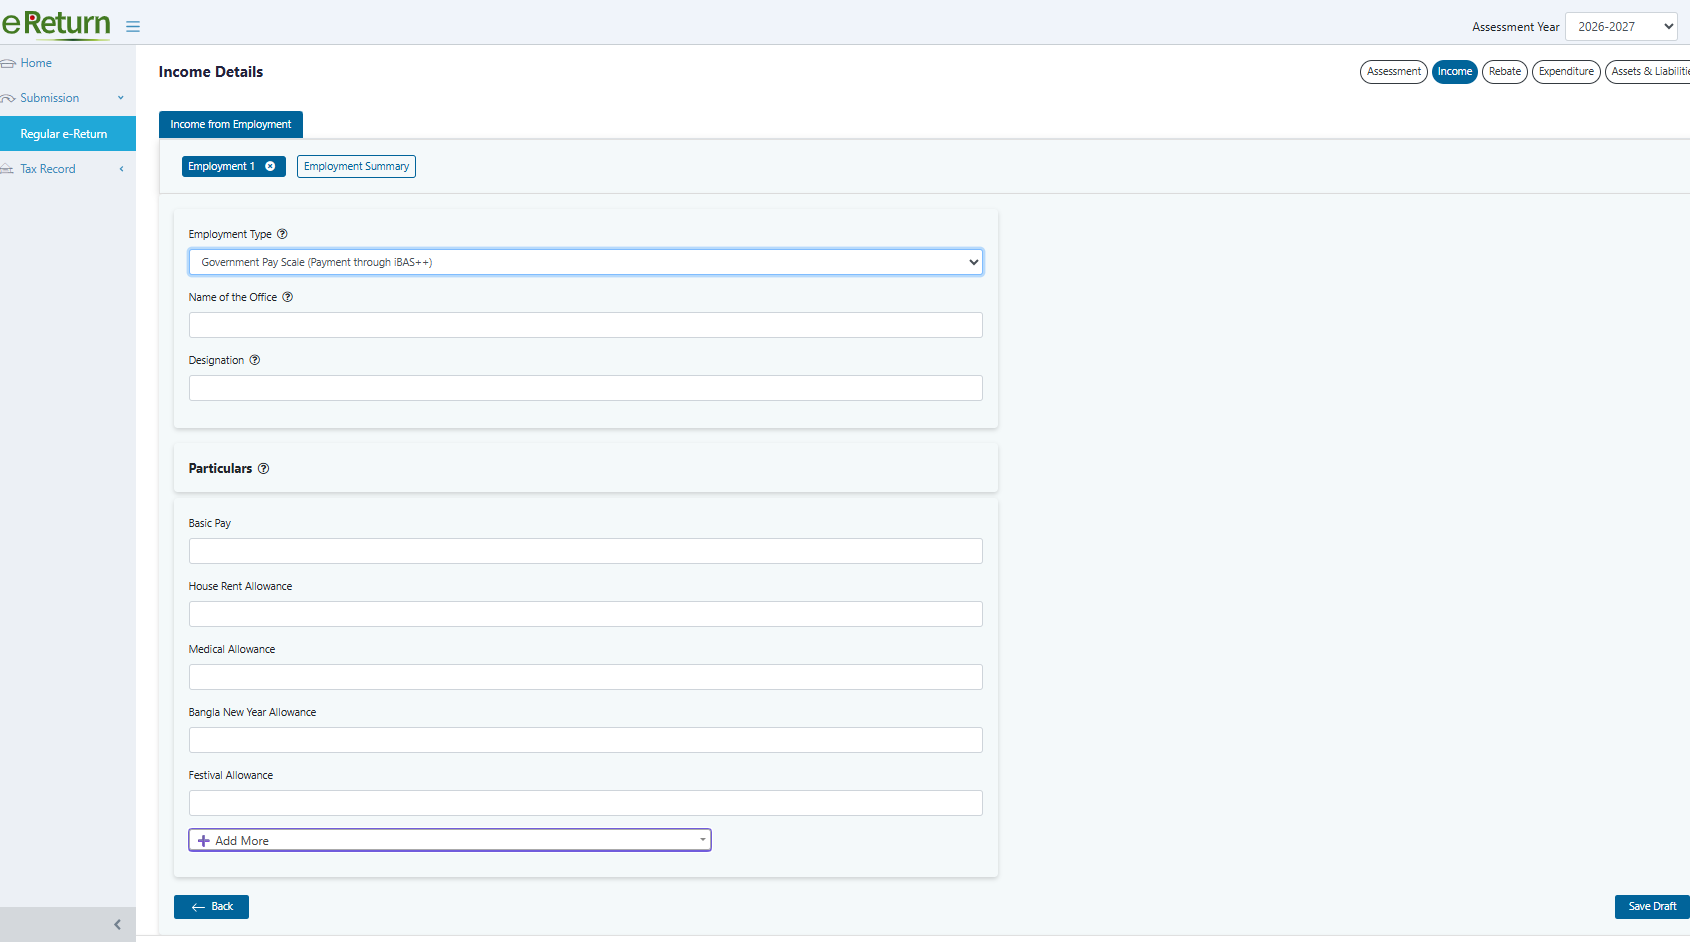
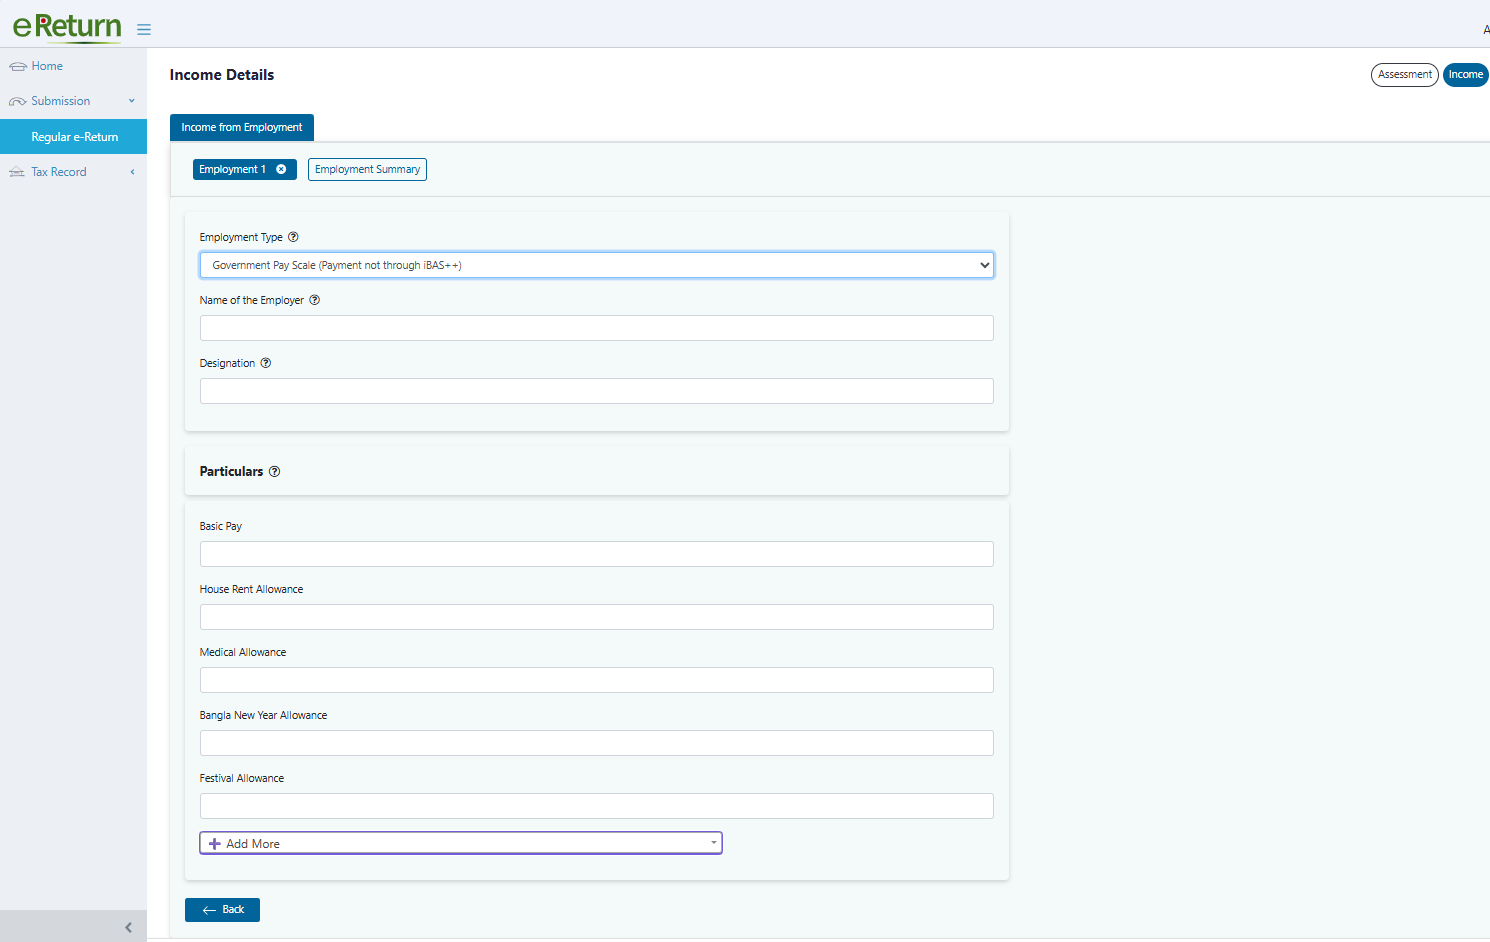
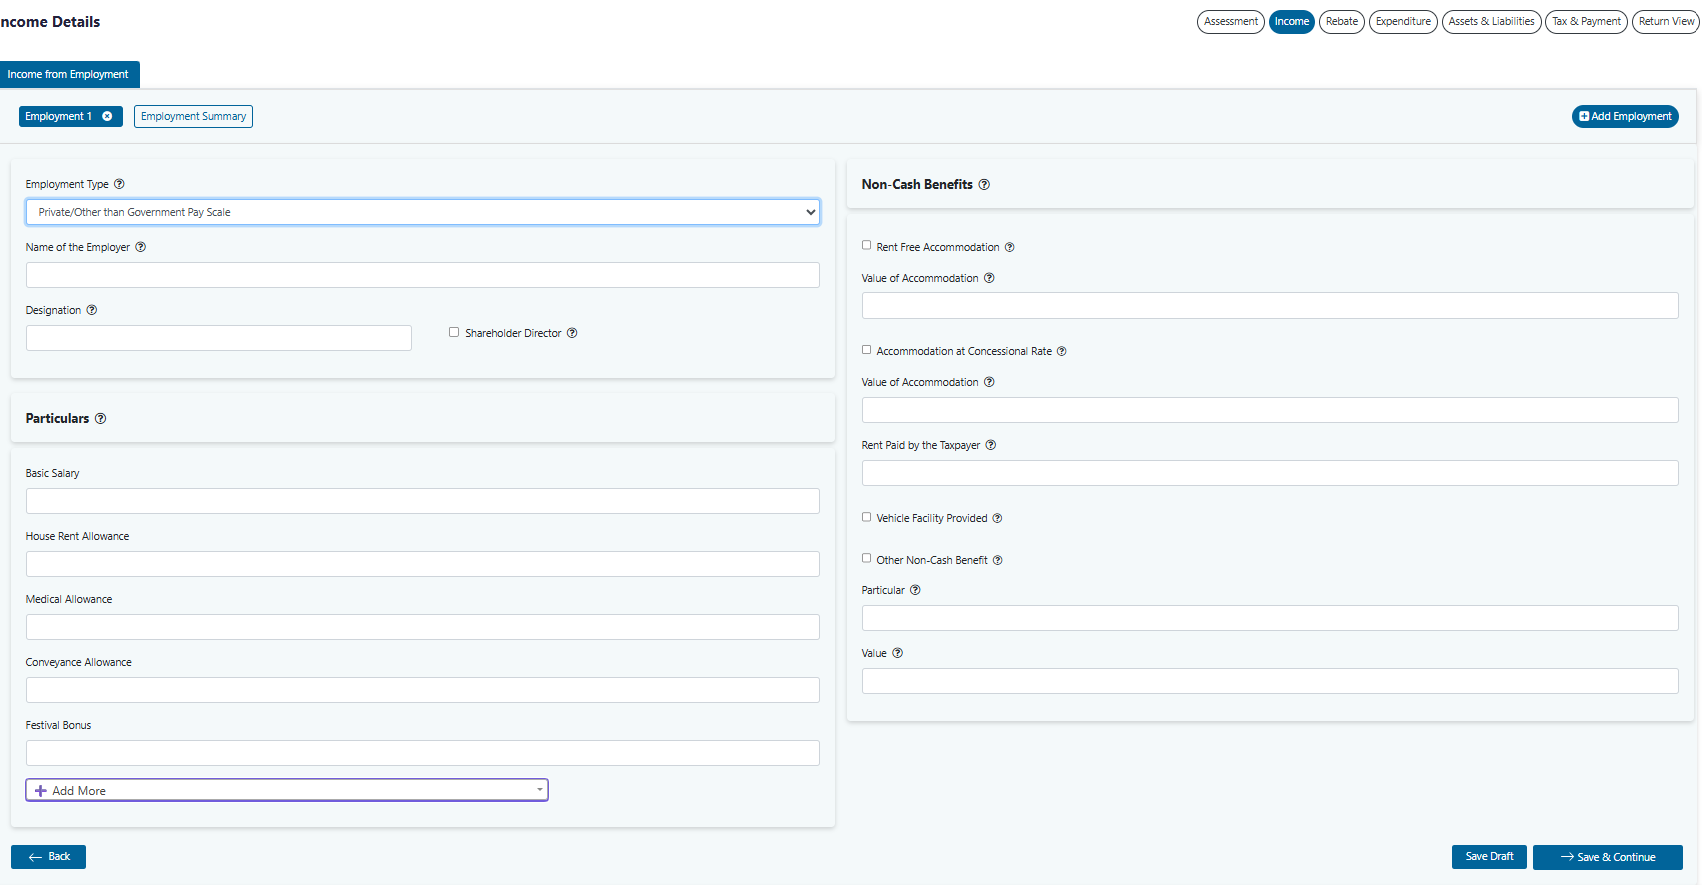
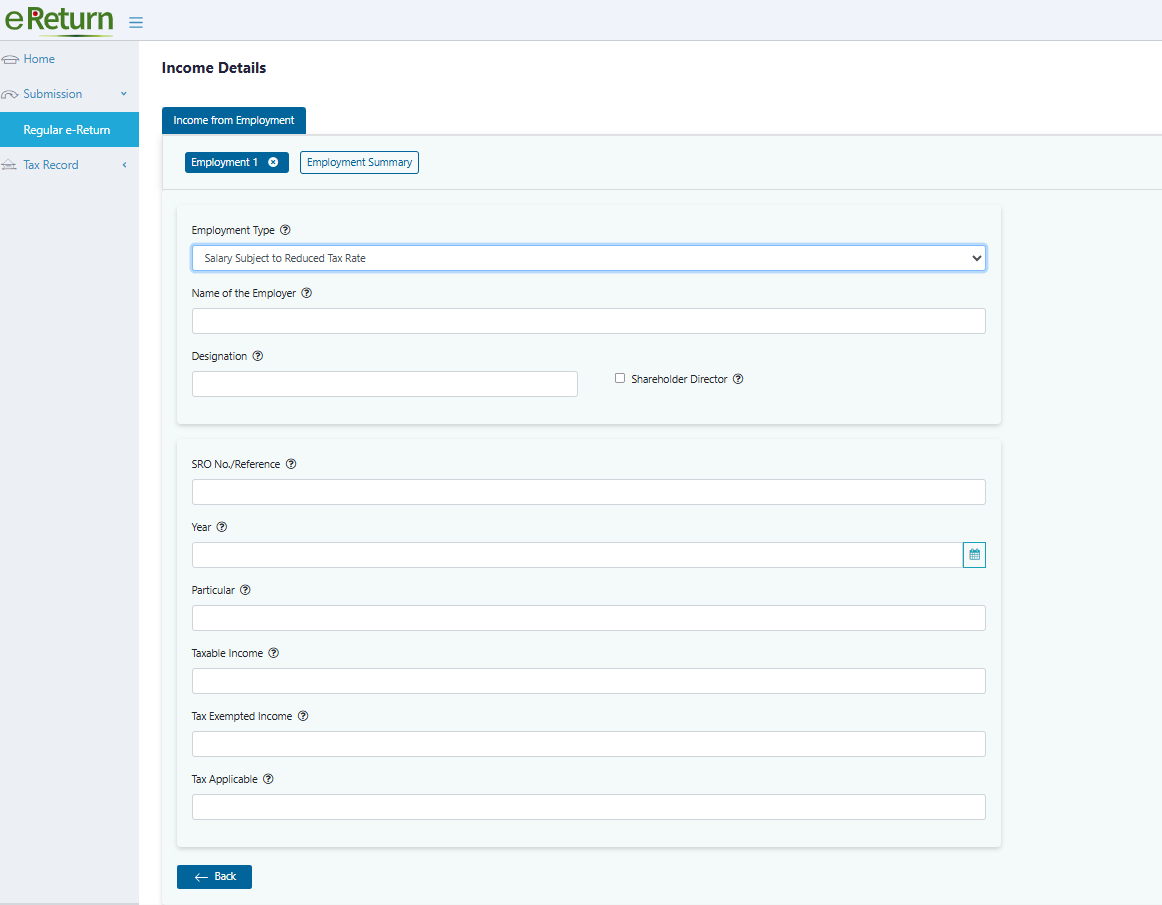
আইনে Head একটিই—Income from Employment। NBR e-Return system সঠিক salary structure ও tax treatment দেওয়ার জন্য চারটি operational Employment Type ব্যবহার করে।
আইনগত status ও payment channel অনুযায়ী option নির্বাচন
| e-Return option | কখন ব্যবহার করবেন |
|---|---|
| Government Pay Scale—payment through iBAS++ | প্রাসঙ্গিক Government Pay Scale/Pay Order প্রযোজ্য এবং salary iBAS++ দিয়ে processed হলে। |
| Government Pay Scale—payment not through iBAS++ | Pay Order প্রযোজ্য, কিন্তু salary iBAS++ দিয়ে paid নয়। |
| Private/Other than Government Pay Scale | Specified Government Pay Scale framework-এর বাইরের employee হলে। |
| Salary Subject to Reduced Tax Rate | নির্দিষ্ট SRO বা legal authority reduced/special rate দিলে। |
৭. TDS, প্রয়োজনীয় নথি ও সাধারণ ভুল
ধারা ৮৬ অনুযায়ী estimated employment income-এর ওপর applicable average rate-এ salary TDS করতে হয়। ধারা ১৪৫ ও ১৫০ TDS certificate এবং যথাযথভাবে কাটা ও জমা দেওয়া করের credit বিষয়ে প্রযোজ্য।
যে documents সংরক্ষণ করবেন
| Document | কেন প্রয়োজন |
|---|---|
| Appointment letter ও applicable Pay Order | Employment relationship ও exemption regime প্রমাণ |
| Salary certificate, payslip ও bonus statement | Annual cash remuneration reconcile |
| TDS certificate ও e-Return ledger | Source-tax credit support |
| Car, accommodation ও ESOP record | ধারা ৩৩–৩৪ valuation support |
| Travel, medical ও group-insurance record | Claimed statutory exclusion support |
| PF, pension ও gratuity document | Recognition, approval ও exemption treatment support |
সাধারণ filing error
- শুধু Basic Salary দেখিয়ে bonus, allowance বা benefit বাদ দেওয়া।
- Employer Government-owned বলেই Government Pay Scale নির্বাচন করা।
- SRO 225 relief ও general ১/৩ / ৫ লাখ exemption একসঙ্গে নেওয়া।
- Private-sector house rent বা medical allowance automatic tax-free ধরা।
- Company car, accommodation বা ESOP income বাদ দেওয়া।
- একই income year-এ একাধিক চাকরি থাকলেও শুধু সর্বশেষ employer দেখানো।
- Salary certificate, challan/reference ও e-Return ledger না মিলিয়ে TDS credit নেওয়া।
৮. চাকরিজীবীর রিটার্ন চেকলিস্ট
- Paymentটি employment income নাকি independent professional/business income তা নিশ্চিত করুন।
- Applicable Government Pay Order/SRO থাকলে শনাক্ত করুন।
- Salary, allowance, bonus, arrear ও benefit employer এবং bank record-এর সঙ্গে মিলান।
- প্রতিটি statutory exclusion ও non-cash valuation document করুন।
- শুধু একটি exemption regime প্রয়োগ করুন।
- Income year-এর সব employment আলাদাভাবে যোগ করুন।
- Submission-এর আগে employer certificate ও e-Return ledger-এর সঙ্গে TDS মিলান।
- Final return, acknowledgement ও supporting file একসঙ্গে সংরক্ষণ করুন।
৯. Roy Law Nexus যেভাবে সহায়তা করতে পারে
কর্মচারী, নিয়োগকর্তা, executive এবং expatriate-linked remuneration arrangement-এর জন্য Roy Law Nexus লক্ষ্যভিত্তিক employment-income ও e-Return সহায়তা প্রদান করে।
Pay Order ও SRO review
কর্মচারী Government Pay Order treatment-এর যোগ্য কি না এবং কোন exemption route প্রযোজ্য তা নির্ধারণ।
Salary ও allowance classification
Basic salary, allowance, bonus, arrear, official-duty payment ও statutory exclusion পর্যালোচনা।
Benefit ও ESOP valuation
ধারা ৩৩–৩৪ অনুযায়ী accommodation, motor car, other perquisite ও employee-share income হিসাব।
TDS reconciliation ও e-Return
Salary ও tax certificate reconcile, সঠিক e-Return employment type নির্বাচন এবং completed return legal review।
Employer compliance
Estimated salary tax, deduction adjustment, certificate এবং employee tax documentation-এ সহায়তা।
বিরোধ নিষ্পত্তি ও প্রতিনিধিত্ব
Assessment, audit, appeal, Taxes Appellate Tribunal এবং আইনগতভাবে প্রযোজ্য Income Tax Reference-এ সহায়তা।
১০. সাধারণ প্রশ্ন ও উত্তর
সাধারণ কর্মচারীর কত Employment Income exempt?
সাধারণভাবে চাকরি হতে আয়ের ১/৩ অথবা ৫,০০,০০০ টাকা—যেটি কম; তবে special regime ও facts আলাদাভাবে যাচাই করতে হবে।
Government Pay Order employee কি ১/৩ exemption-ও পাবেন?
SRO 225 exemption নিলে পাবেন না। NBR Guide অনুযায়ী general paragraph 27 exemption আবার যোগ করা যাবে না।
House Rent Allowance কি automatic tax-free?
না। Qualifying Pay Order employee-এর ক্ষেত্রে applicable Pay Order exemption দিতে পারে; ordinary private employee-এর ক্ষেত্রে NBR example gross employment income-এ house rent অন্তর্ভুক্ত করেছে।
Employer-provided car কি taxable?
ধারা ৩৩ প্রযোজ্য হলে হ্যাঁ। বর্তমান monthly statutory value engine capacity-এর ওপর নির্ভর করে।
Cash না পেলেও ESOP কি taxable?
ধারা ৩৪ অনুযায়ী fair market value থেকে employee-এর acquisition cost বাদ দিয়ে employment income হতে পারে।
একই income year-এ দুই employer থাকলে কী করবেন?
প্রতিটি প্রাসঙ্গিক employment report করুন। e-Return-এর Add Employment option ব্যবহার করা যায়।
iBAS employee salary TDS credit কীভাবে নেবেন?
NBR e-Return FAQ অনুযায়ী Tax & Payment → Claim Source Tax → Salary (iBAS) route ব্যবহার করে available credit verify ও save করতে হয়।
১১. প্রধান আইনগত উৎস
আয়কর আইন, ২০২৩—ধারা ৩২–৩৪
চাকরি হতে আয়, statutory exclusion, perquisite valuation ও employee-share income।
আয়কর আইন, ২০২৩—ধারা ৮৬
Estimated employment income-এর average rate-এ salary TDS।
আয়কর আইন, ২০২৩—ধারা ১৪৫ ও ১৫০
TDS certificate এবং কর্তিত ও জমাকৃত করের credit।
NBR আয়কর নির্দেশিকা ২০২৬–২৭
Government Pay Order ও private employee example, exemption treatment এবং return guidance।
অর্থ আইন, ২০২৬
বর্তমান amendment-এর NBR প্রকাশিত সরকারি কপি।
NBR e-Return FAQ
Salary source-tax credit ও online return filing বিষয়ে সরকারি নির্দেশনা।
১২. উপসংহার
বিশ্বস্ত employment-income return data entry দিয়ে নয়, আইনগত classification দিয়ে শুরু হয়। Applicable Pay Order বা general regime নির্ধারণ, সম্পূর্ণ remuneration package অন্তর্ভুক্ত, non-cash benefit valuation, সঠিক exclusion ও exemption প্রয়োগ এবং submission-এর আগে TDS reconciliation করতে হবে। Employment arrangement বা benefit structure অস্বাভাবিক হলে tax position নেওয়ার আগে পরামর্শ গ্রহণ করুন।
লেখক পরিচিতি
স্বদীপ রায় সজীব
এডভোকেট, বাংলাদেশ সুপ্রীম কোর্ট
সদস্য, ঢাকা বার অ্যাসোসিয়েশন ও ঢাকা ট্যাক্স বার অ্যাসোসিয়েশন
আইনি ঘোষণা: এই নিবন্ধটি ১ অক্টোবর ২০২৬ পর্যন্ত পর্যালোচিত প্রাথমিক সরকারি উৎসের ভিত্তিতে সাধারণ আইনগত ও কর-তথ্য প্রদান করে। Applicable Pay Order, SRO, employee status, residency, contract, benefit structure, fund approval ও records অনুযায়ী treatment ভিন্ন হতে পারে। এটি নির্দিষ্ট মামলার পরামর্শ নয় এবং আইনজীবী-মক্কেল সম্পর্ক সৃষ্টি করে না।